#Commerce & Entrepôts
Local commercial : la vacance qui coûte cher
Mesurer le coût réel d’un local vide et les leviers pour le remettre sur le marché.
8 min de lecture
4,5sur 5695 votes
- 7,2Klecteurs
- 19en ce moment
- 227partages
Mis à jour le 11 septembre 2026
Un local commercial vide ne prive pas seulement son propriétaire d’un loyer : il continue de générer des dépenses et perd de la valeur. Les postes à additionner :
- le loyer hors taxes qui ne rentre plus, auquel s’ajoutent les charges récupérables qui retombent sur le bailleur ;
- les charges de copropriété, la taxe d’enlèvement des ordures ménagères, l’assurance propriétaire non occupant et les frais de sécurisation ;
- la taxe foncière, due même sans occupant, et la taxe sur les locaux vacants dans les communes concernées, à partir de la troisième année de vacance ;
- la perte de valeur du bien, puisque le prix d’un local se construit largement sur le loyer qu’il produit.
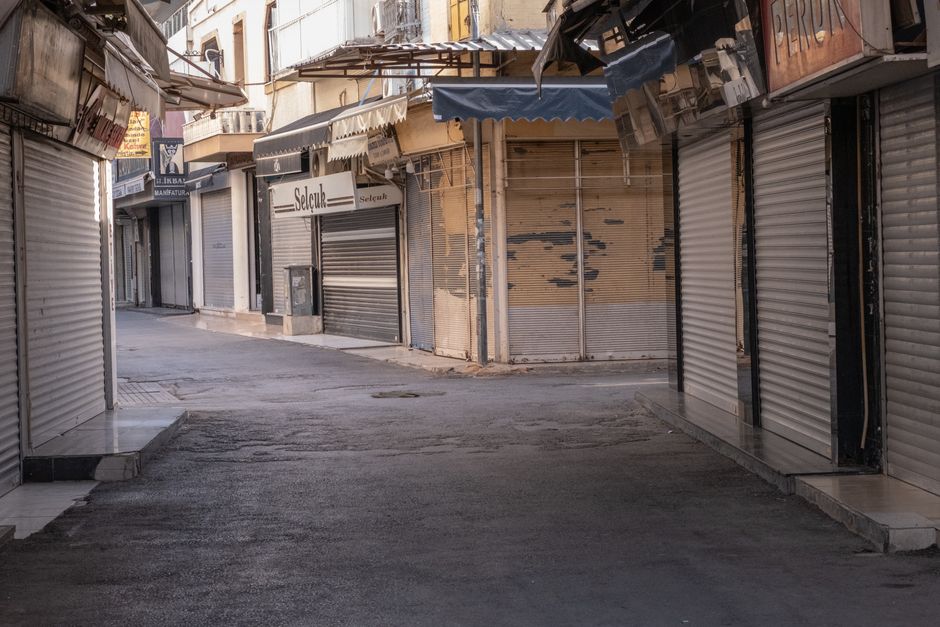
Entre deux locataires, une vitrine fermée passe souvent pour une simple pause. Dans les faits, la vacance commerciale se comporte comme une fuite lente : chaque mois sans preneur augmente la dépense, use le bien et réduit la marge de négociation du bailleur. Les centres-villes de taille moyenne en donnent l’illustration depuis une dizaine d’années, avec des rues où plusieurs cellules restent inoccupées pendant que les loyers affichés, eux, ne bougent pas.
Mettre des chiffres en face de chaque mois perdu permet de sortir du débat d’opinion. La question n’est pas de savoir si la vacance est une fatalité, mais de comparer froidement les options disponibles, puis de choisir la moins coûteuse.
Local commercial vide : ce qu’une vitrine sans occupant retire chaque année
Le manque à gagner se calcule en brut. Un local loué 1 500 euros par mois rapporte 18 000 euros par an hors taxes et hors charges, et cette somme englobe des charges récupérables que le locataire acquittait. Quand il s’en va, le bailleur n’encaisse plus rien et règle lui-même la quote-part de copropriété, la taxe d’enlèvement des ordures ménagères, parfois l’eau, le chauffage collectif ou l’entretien des parties communes.
Viennent ensuite les dépenses qu’aucun plan de trésorerie n’anticipe vraiment :
- l’assurance propriétaire non occupant, indispensable pour un bien sans usage et sans preneur ;
- la sécurisation, entre condamnation des accès, passages de contrôle, éclairage et parfois gardiennage après une intrusion ;
- la remise en état technique, car une installation électrique, une climatisation ou un réseau d’eau à l’arrêt vieillit plus vite qu’on ne l’imagine ;
- les dégâts annexes, du vol de câbles aux tags, en passant par l’humidité qui s’installe derrière un rideau baissé.
Le temps compte aussi. Un local qui reste sur le marché trois saisons de suite finit par être identifié comme un bien difficile : les candidats sérieux se détournent, les agences le proposent avec moins d’enthousiasme, et la négociation démarre systématiquement par une demande de remise.
Taxe sur les locaux vacants : quand la vacance coûte cher côté fiscalité
Dans les communes de plus de 50 000 habitants et dans plusieurs zones où le marché immobilier est tendu, une cellule commerciale inoccupée depuis deux ans peut basculer dans le champ de la taxe sur les locaux vacants. L’imposition intervient à partir de la troisième année, sur une assiette assise sur la valeur locative cadastrale, avec un taux qui progresse : de l’ordre de 10 à 15 % la première année d’imposition, puis de 12,5 à 25 % ensuite, selon les délibérations votées localement.
Le principe est difficile à contester sur le fond : plus la vacance dure, plus la note fiscale monte, alors que la recette reste nulle. Quelques situations ouvrent droit à exonération, par exemple un local dont la démolition ou la restructuration lourde est engagée, ou un bien qui n’a pas pu être loué pour des raisons indépendantes de la volonté du propriétaire. Ces cas se vérifient au cas par cas auprès du service des impôts fonciers, avec les pièces justificatives.
Un détail revient souvent dans les dossiers : la taxe foncière, elle, reste due dans tous les cas. Un local vide ne bénéficie d’aucun répit fiscal, et la tentation d’attendre un preneur prestigieux se paie deux fois, en loyer perdu et en impôts.
Chiffrer la vacance sur douze mois : l’exemple d’une cellule de 80 m²
Prenons un local commercial de 80 m² en centre-ville, loué 18 000 euros par an hors taxes et hors charges avant sa libération. Voici ce que représente une année complète sans occupant, hors travaux de restructuration lourde.
| Poste de dépense ou de perte | Montant annuel |
|---|---|
| Loyer hors taxes non encaissé | 18 000 € |
| Charges de copropriété et taxe d’enlèvement des ordures ménagères | 2 400 € |
| Taxe foncière | 1 800 € |
| Assurance propriétaire non occupant | 450 € |
| Sécurisation, entretien et petites réparations | 900 € |
| Taxe sur les locaux vacants, hypothèse de troisième année | 2 000 € |
| Total | 25 550 € |
Ce total mélange de l’argent qui ne rentre pas et de l’argent qui sort. C’est précisément ce qui rend la vacance dangereuse pour un investissement : la trésorerie se vide au moment même où la banque attend un remboursement d’emprunt. Sur un local valorisé 250 000 euros, l’année blanche absorbe plus de 10 % de la valeur du bien, avant même de parler de décote à la revente.
Pourquoi certaines cellules restent vides bien plus longtemps que prévu
La vacance n’est pas qu’une affaire de conjoncture. Dans beaucoup de dossiers, elle vient de caractéristiques du bien ou du bail qui réduisent mécaniquement le nombre de candidats possibles.
- Une clause de destination trop étroite, qui interdit de fait toute activité autre que celle du locataire précédent.
- Un loyer indexé sur un indice qui a progressé plus vite que le marché local, ce qui laisse un écart difficile à justifier en visite.
- Une surface mal découpée, trop grande pour un indépendant, trop petite pour une enseigne, avec des réserves ou des sanitaires inadaptés.
- Des travaux de mise en conformité, accessibilité comprise, que le preneur devrait financer avant d’ouvrir.
- Un emplacement pénalisé par l’accès, le stationnement, les livraisons ou la concurrence d’une zone commerciale périphérique.
À cela s’ajoute la lenteur administrative quand un changement d’usage ou une autorisation de travaux est nécessaire. Un projet bloqué trois mois dans les services instructeurs, c’est trois mois de plus sans loyer.
À lire aussi
Réduire la vacance sans casser la valeur locative du local
La première piste consiste à ouvrir le champ des preneurs possibles. Un bail dérogatoire de trente-six mois maximum, ou une convention d’occupation précoce, permet de tester une activité sans s’enfermer dans un bail commercial de neuf ans. Une boutique éphémère, même sur quelques semaines, remet de la vie derrière la vitrine et rassure les candidats suivants.
La deuxième piste touche au contrat lui-même. Élargir la destination, assouplir la clause d’indexation ou prévoir une franchise de loyer progressive coûte souvent moins cher qu’une année d’attente. La troisième piste est matérielle : une façade rafraîchie, un éclairage correct, une enseigne libre, des travaux ciblés sur l’accessibilité changent la perception d’un local en quelques semaines.
Reste la solution structurelle, la division. Un plateau de 150 m² qui ne trouve pas preneur peut parfois être scindé en deux cellules, à condition de vérifier les règles de copropriété, les accès et les réseaux. L’opération demande un investissement, mais elle multiplie les locataires potentiels.
Baisser le loyer ou patienter : l’arbitrage à poser sur le papier
Reprenons le local à 18 000 euros annuels. Une remise de 10 % représente 1 800 euros par an. Six mois sans occupant coûtent 9 000 euros de loyer non perçu, auxquels s’ajoutent les charges et la fiscalité qui continuent de courir, soit un peu plus de 11 000 euros au total. Il faudrait donc plus de six ans de décote pour absorber le coût de cette demi-année morte.
Cette comparaison ne signifie pas qu’il faut céder sur tout. Un loyer durablement cassé pèse sur la valeur du bien et sert de référence au moment du renouvellement. L’idée est plutôt de raisonner en coût complet : une cellule occupée à un loyer légèrement inférieur au prix espéré rapporte davantage qu’un local au prix affiché qui ne trouve personne.
Vacance d’un local commercial : les cas concrets qui reviennent le plus
Combien de mois vides équivalent à une baisse de loyer consentie ?
Il n’existe pas de règle universelle : le point de bascule dépend de la remise accordée, des charges qui restent à la charge du bailleur et du risque fiscal. La méthode fiable consiste à comparer sur trois ans la somme des loyers réellement encaissés dans chaque scénario, en intégrant les dépenses qui ne disparaissent pas pendant l’inoccupation.
La taxe sur les locaux vacants s’applique-t-elle à toutes les communes ?
Non. Elle est réservée aux communes de plus de 50 000 habitants et à certains territoires classés en zone tendue, selon les critères fixés par la loi. S’y ajoute une condition de durée, puisque l’imposition démarre après deux années de vacance révolues. Un local situé dans une petite commune rurale n’y est, en principe, pas soumis.
Peut-on louer un local commercial pour quelques mois seulement ?
Oui. Le bail dérogatoire, aussi appelé bail précaire, autorise une occupation limitée à trente-six mois sans basculer dans le régime du bail commercial. La convention d’occupation précaire répond à une autre logique, celle d’un motif objectif qui empêche une location durable. Ces montages limitent le risque de vacance prolongée, mais ils ne dispensent ni de l’écrit, ni de l’état des lieux, ni de la vérification de la destination autorisée.
Un local commercial vide doit-il rester assuré ?
Oui, et pas seulement pour la responsabilité civile. Une assurance propriétaire non occupant couvre les dommages au bâtiment, les dégâts des eaux venus de votre cellule et certains sinistres liés aux intrusions. Sans contrat adapté, l’indemnisation peut être refusée, avec des conséquences d’autant plus lourdes que le bien ne produit plus aucun revenu.
Qui règle les charges de copropriété d’un local inoccupé ?
Le propriétaire, sauf accord particulier contraire. Les charges récupérables ne peuvent être refacturées à personne dès lors qu’il n’y a plus de locataire, et la taxe foncière reste attachée au bien. C’est ce cumul qui explique pourquoi quelques mois sans occupant suffisent parfois à faire basculer une opération.
La vacance fait-elle perdre de la valeur au local ?
Oui, car la valeur d’un local commercial se construit sur le loyer qu’il génère. Un acquéreur, comme un banquier, raisonne sur le revenu attendu et sur le risque de relocation. Une cellule vide depuis longtemps est perçue comme un bien à problème, ce qui pèse sur le prix bien au-delà du manque à gagner immédiat.
L’auteur
Journaliste spécialisée immobilier tertiaire
Je m’intéresse aux nouveaux usages des bureaux et à la façon dont ils transforment la valeur des immeubles. Je teste mes hypothèses sur le terrain, auprès des utilisateurs.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5695 votes
Commentaires
Soyez le premier à réagir.